군 복무 중인 자녀가 있거나 곧 입대를 앞둔 가족이 있다면 한 번쯤 들어봤을 적금입니다. 장병내일준비적금인데, 단순히 금리가 높은 적금이 아니라 내가 넣은 돈만큼을 전역할 때 정부가 그대로 한 번 더 얹어주는 구조라서 다른 적금과는 체감이 다릅니다. 올해 기준으로 얼마나 모을 수 있는지, 누가 어떻게 가입하는지 정리했습니다.
가입 대상과 납입 한도
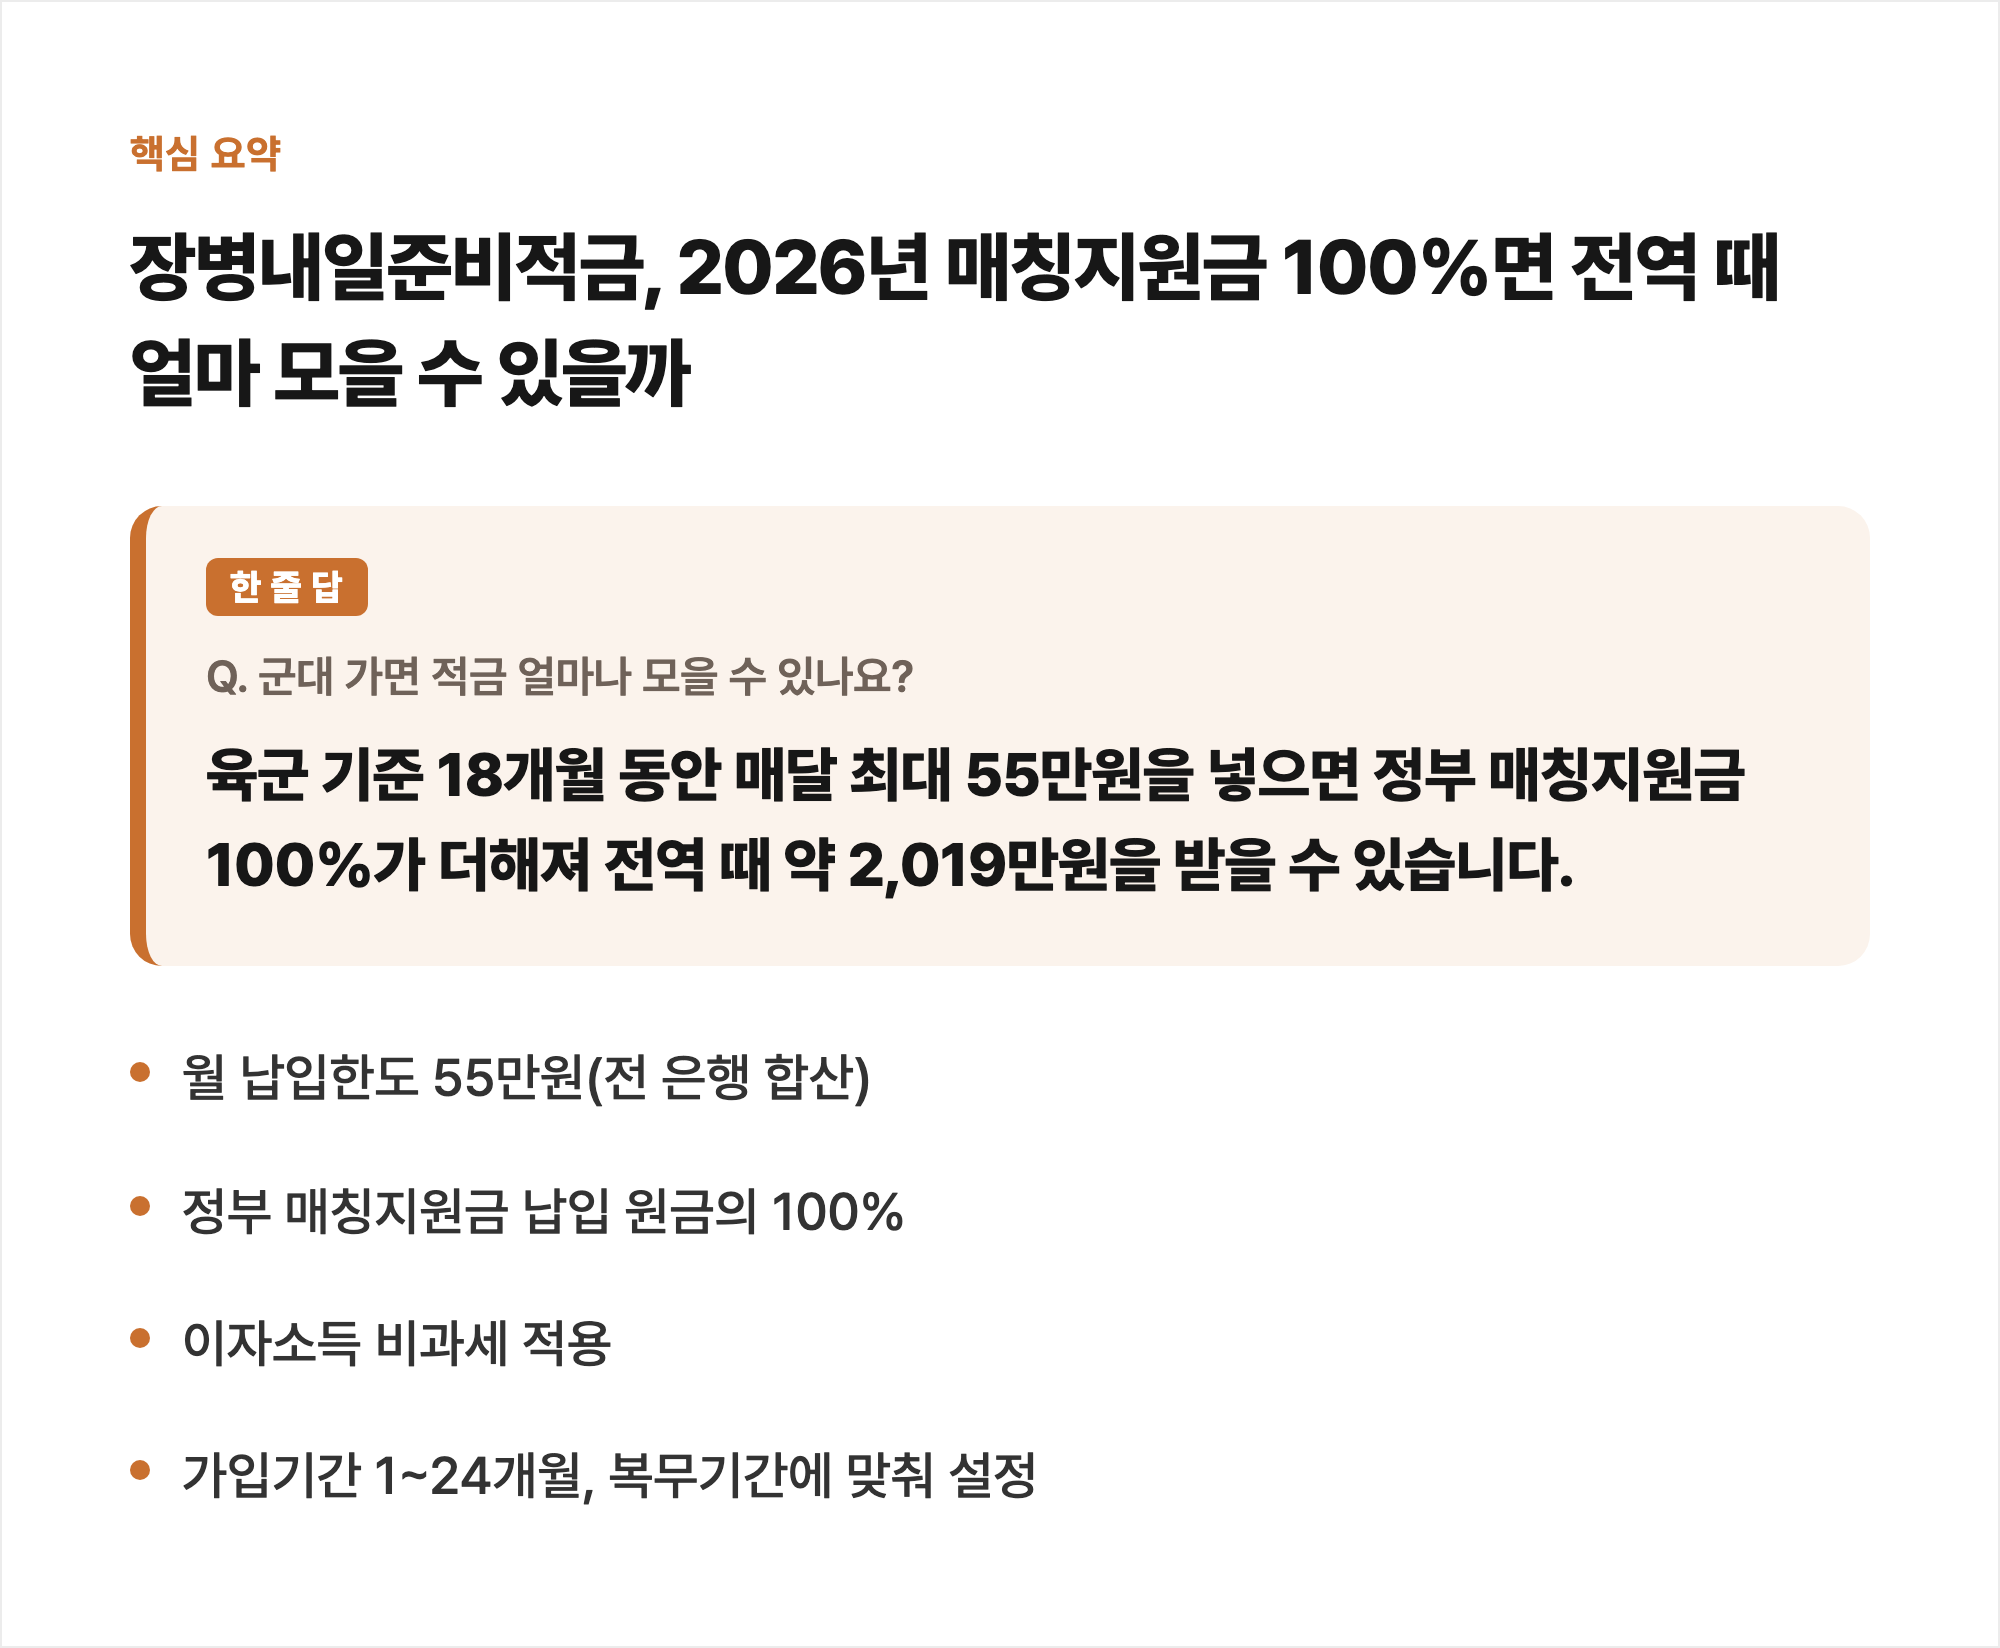
현역병, 상근예비역, 사회복무요원, 대체복무요원 등 병역의무를 이행하는 장병이 가입할 수 있습니다. 월 납입 한도는 여러 취급은행에 가입한 금액을 모두 합쳐 최대 55만 원입니다. 한 은행에만 몰아 넣을 수도 있고 여러 은행에 나눠 넣을 수도 있는데 어느 쪽이든 합산 한도는 같습니다. 가입 기간은 1~24개월 사이에서 본인의 전역(소집해제) 예정일에 맞춰 정하면 됩니다.
핵심은 금리가 아니라 매칭지원금
기본금리는 연 5% 안팎이고 은행별로 우대조건을 채우면 조금 더 받을 수 있지만 이 적금의 진짜 혜택은 따로 있습니다. 전역할 때 그동안 납입한 원금의 100%를 정부가 매칭지원금으로 별도 지급합니다. 예를 들어 육군 기준 18개월을 복무하면서 매달 한도인 55만 원씩 꾸준히 넣으면 원금 990만 원에 매칭지원금 990만 원, 여기에 이자까지 더해 전역할 때 약 2,019만 원을 손에 쥐게 됩니다. 매칭지원금 비율은 그동안 여러 차례 조정돼 왔고(한때는 원금의 33% 수준이었습니다) 지금은 100%까지 올라온 상태라는 점도 함께 알아두면 좋습니다.
비과세 혜택과 가입 방법
장병내일준비적금에서 발생하는 이자소득은 비과세로 적용됩니다. 다만 이 비과세 특례는 일몰 기한이 있는 제도라, 국회에서 연장 법안이 계속 논의되는 상황입니다. 가입 시점에 적용 기한을 한 번 더 확인해 두는 게 안전합니다. 가입은 입영 전에 미리 신청해둘 수도 있고 자대 배치 뒤 스마트폰으로 비대면 가입도 가능합니다. 국민은행, 기업은행, 농협은행, 신한은행, 우리은행, 하나은행 등 여러 은행이 취급하고 있어 은행별 우대금리와 부가 혜택을 비교해보고 고르면 됩니다.
바로가기
국방부에서 제도 확인하기국방부 공식 사이트에서 매칭지원금 비율과 최신 공지를 볼 수 있습니다.
은행별 금리 비교하기금융감독원 금융상품한눈에에서 취급은행별 금리를 비교할 수 있습니다.
가입 전 챙겨볼 것
입영을 앞두고 있다면 희망하는 은행 앱을 미리 깔아두고 회원가입, 본인인증, 입출금계좌 개설까지 끝내두면 자대 배치 뒤 신청이 훨씬 수월합니다. 청년내일저축계좌나 청년주택드림 청약통장처럼 다른 청년 자산형성 상품과는 중복 가입이 가능하니, 전역 후 목돈 계획까지 함께 세워보는 것도 방법입니다. 다만 적금을 담보로 한 대출은 제한이 있으니 급전이 필요한 상황이라면 이 부분도 미리 확인해두는 게 좋습니다.
- 국방부(mnd.go.kr) 장병내일준비적금 제도 안내
- 금융감독원 금융상품한눈에(finlife.fss.or.kr)
- 데일리안, 세계일보, 라온신문 등 2026년 보도 종합
※ 이 글은 위 출처를 바탕으로 작성했습니다. 매칭지원금 비율과 비과세 적용 기한은 정책에 따라 바뀔 수 있으니, 가입 전 국방부 공식 안내나 가입 예정 은행에서 최신 조건을 다시 확인하시기 바랍니다.
'정부지원·복지' 카테고리의 다른 글
| 농지연금, 몇 살부터 받을 수 있나요 — 2026년 가입조건과 월지급금 정리 (0) | 2026.10.12 |
|---|---|
| 국민연금 반환일시금, 가입기간 10년 못 채웠다면 이렇게 청구하세요 (0) | 2026.10.12 |
| 주택연금, 2026년 3월부터 월지급금이 올랐습니다 — 가입조건과 달라진 점 (0) | 2026.10.10 |
| 생계급여, 소득이 줄었다면 지금 다시 확인하세요 — 2026년 선정기준·지급액 정리 (0) | 2026.10.10 |
| 자립준비청년 자립수당, 매월 50만원씩 최대 5년 — 대상과 신청방법 (0) | 2026.10.09 |


