반응형
연말정산이 아직 멀게 느껴지지만 올해 집을 사며 대출을 받은 분이라면 지금 대출 조건을 확인해두는 게 좋습니다. 상환 방식과 금리 조건에 따라 공제받을 수 있는 금액이 2~3배씩 벌어지기 때문입니다. 장기주택저당차입금 이자상환액 소득공제의 대상과 한도를 정리했습니다.
누가 받을 수 있나요
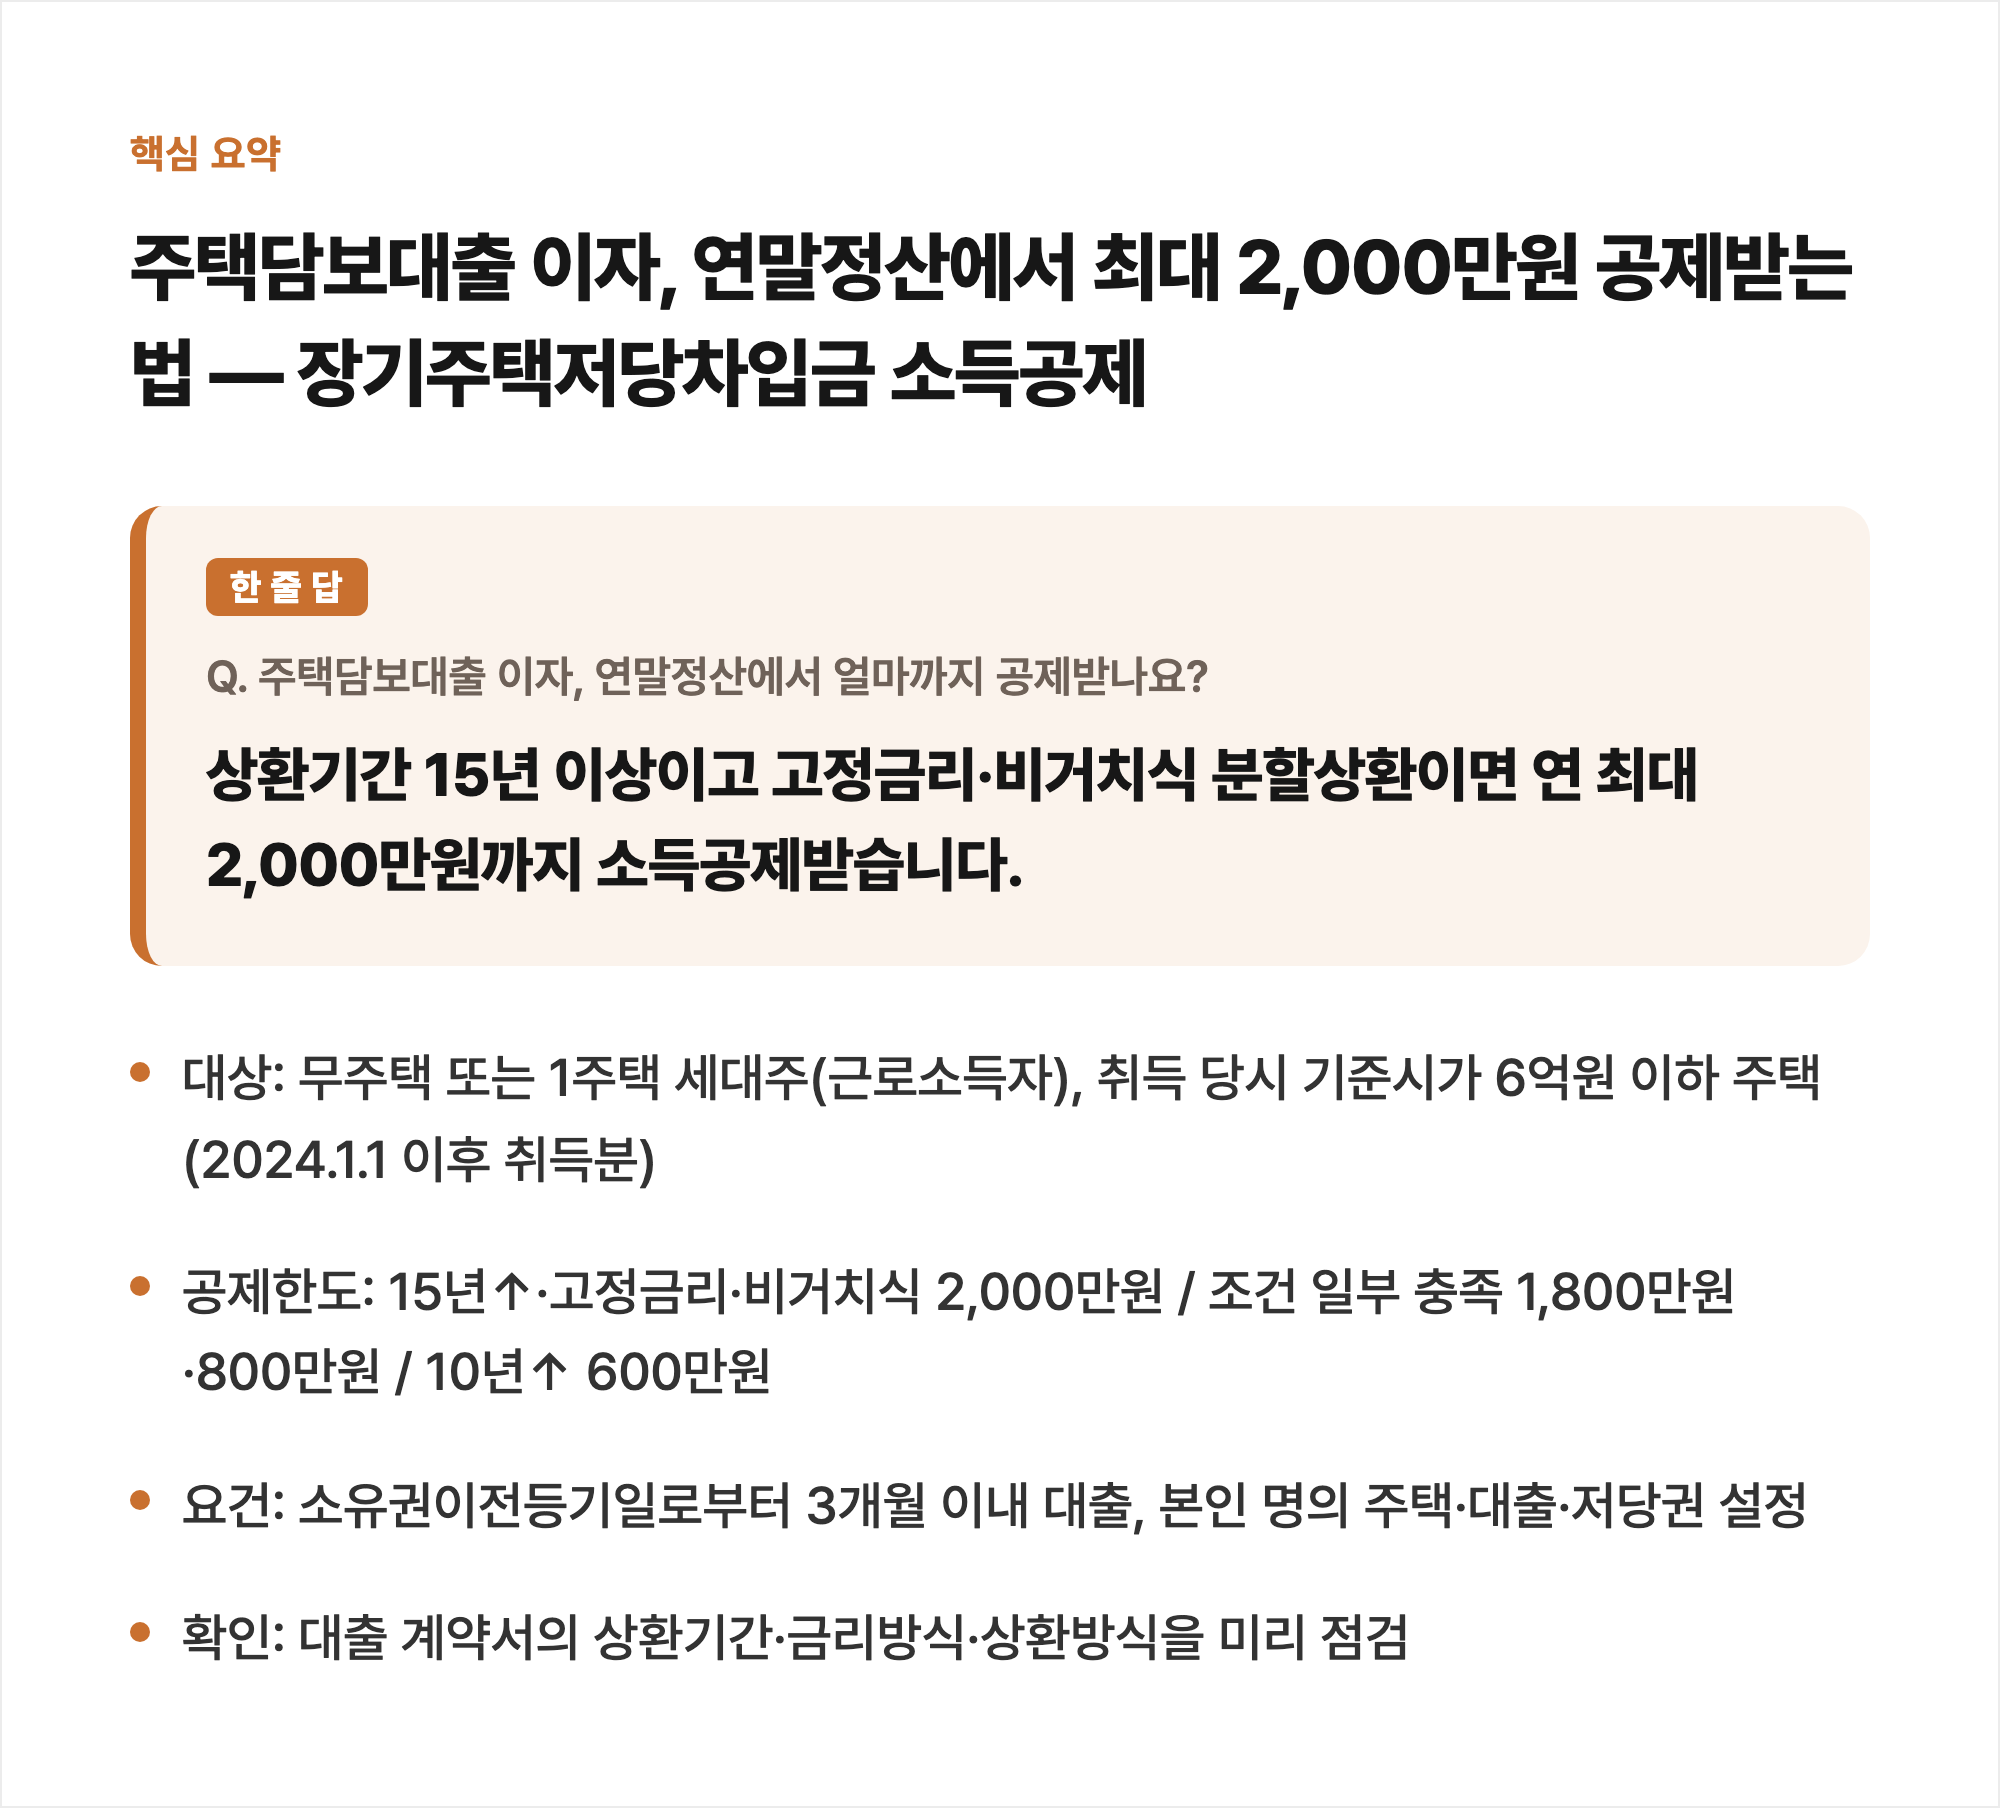
근로소득이 있는 거주자로서 과세기간 종료일(12월 31일) 기준으로 세대주가 주택을 소유하지 않았거나 1주택만 보유한 세대가 대상입니다(일정 요건을 갖추면 세대원도 가능). 주택은 취득 당시 기준시가 6억원 이하여야 하는데, 이 기준은 2024년 1월 1일 이후 취득한 주택부터 적용된 것이고 그 전에는 5억원이었습니다. 대출은 주택 소유권 이전등기나 보존등기일로부터 3개월 이내에 받아야 하며 주택과 대출 모두 본인 명의여야 하고 그 주택에 저당권이 설정돼 있어야 합니다.
얼마까지 공제받나요
공제 한도는 대출 조건에 따라 달라집니다. 상환기간 15년 이상이면서 고정금리이고 비거치식 분할상환이면 연 2,000만원까지 공제됩니다. 고정금리나 비거치식 분할상환 중 한쪽만 충족하면 1,800만원, 두 조건을 모두 충족하지 못하면 800만원입니다. 상환기간이 10년 이상이면서 고정금리나 비거치식 분할상환을 충족하면 600만원까지 공제받을 수 있습니다. 이는 과세표준을 낮춰주는 소득공제 방식이라 소득세율이 높을수록 실제로 돌려받는 세금도 커집니다.
지금 확인해두면 좋은 것
대출 계약서나 상환내역서에서 상환기간과 금리 방식(고정·변동), 상환 방식(분할·거치)을 미리 확인해두면 연말정산 간소화 자료가 열릴 때 공제 항목이 빠지지 않았는지 바로 알아볼 수 있습니다. 등기부등본의 소유권이전 등기 접수일과 대출 서류의 차입일을 비교해 3개월 이내 조건을 맞췄는지도 미리 점검해두면 좋습니다.
연말정산은 아직 두 달 넘게 남았지만 대출 조건 하나로 공제 한도가 크게 벌어지니 지금 서류를 한번 꺼내보시길 권합니다.
출처
- 국세청 — 연말정산 주택자금공제 안내
- 소득세법 시행령 제112조(국가법령정보센터) — 장기주택저당차입금 이자상환액 공제 요건·한도
※ 위 내용은 2026년 10월 8일 기준 소득세법령과 국세청 안내를 바탕으로 정리했습니다. 개인별 공제 가능 여부는 홈택스 연말정산 간소화 서비스나 세무서에서 다시 확인하시기 바랍니다.
반응형
'세금·연말정산' 카테고리의 다른 글
| 병원비 많이 쓴 해라면, 의료비 세액공제 지금부터 챙겨두세요 (0) | 2026.10.10 |
|---|---|
| 11월 초, 홈택스 연말정산 미리보기 열립니다 — 확인할 것과 달라지는 점 (0) | 2026.10.09 |
| 노란우산공제, 올해 7월부터 한도가 확 늘었습니다 — 연말정산 전에 확인하세요 (0) | 2026.10.07 |
| 기부금 세액공제, 1천만원이 기준입니다 — 공제율과 영수증 챙기는 법 (0) | 2026.10.06 |
| 신용카드 소득공제, 연말까지 얼마나 더 써야 할까 (0) | 2026.10.01 |


