반응형
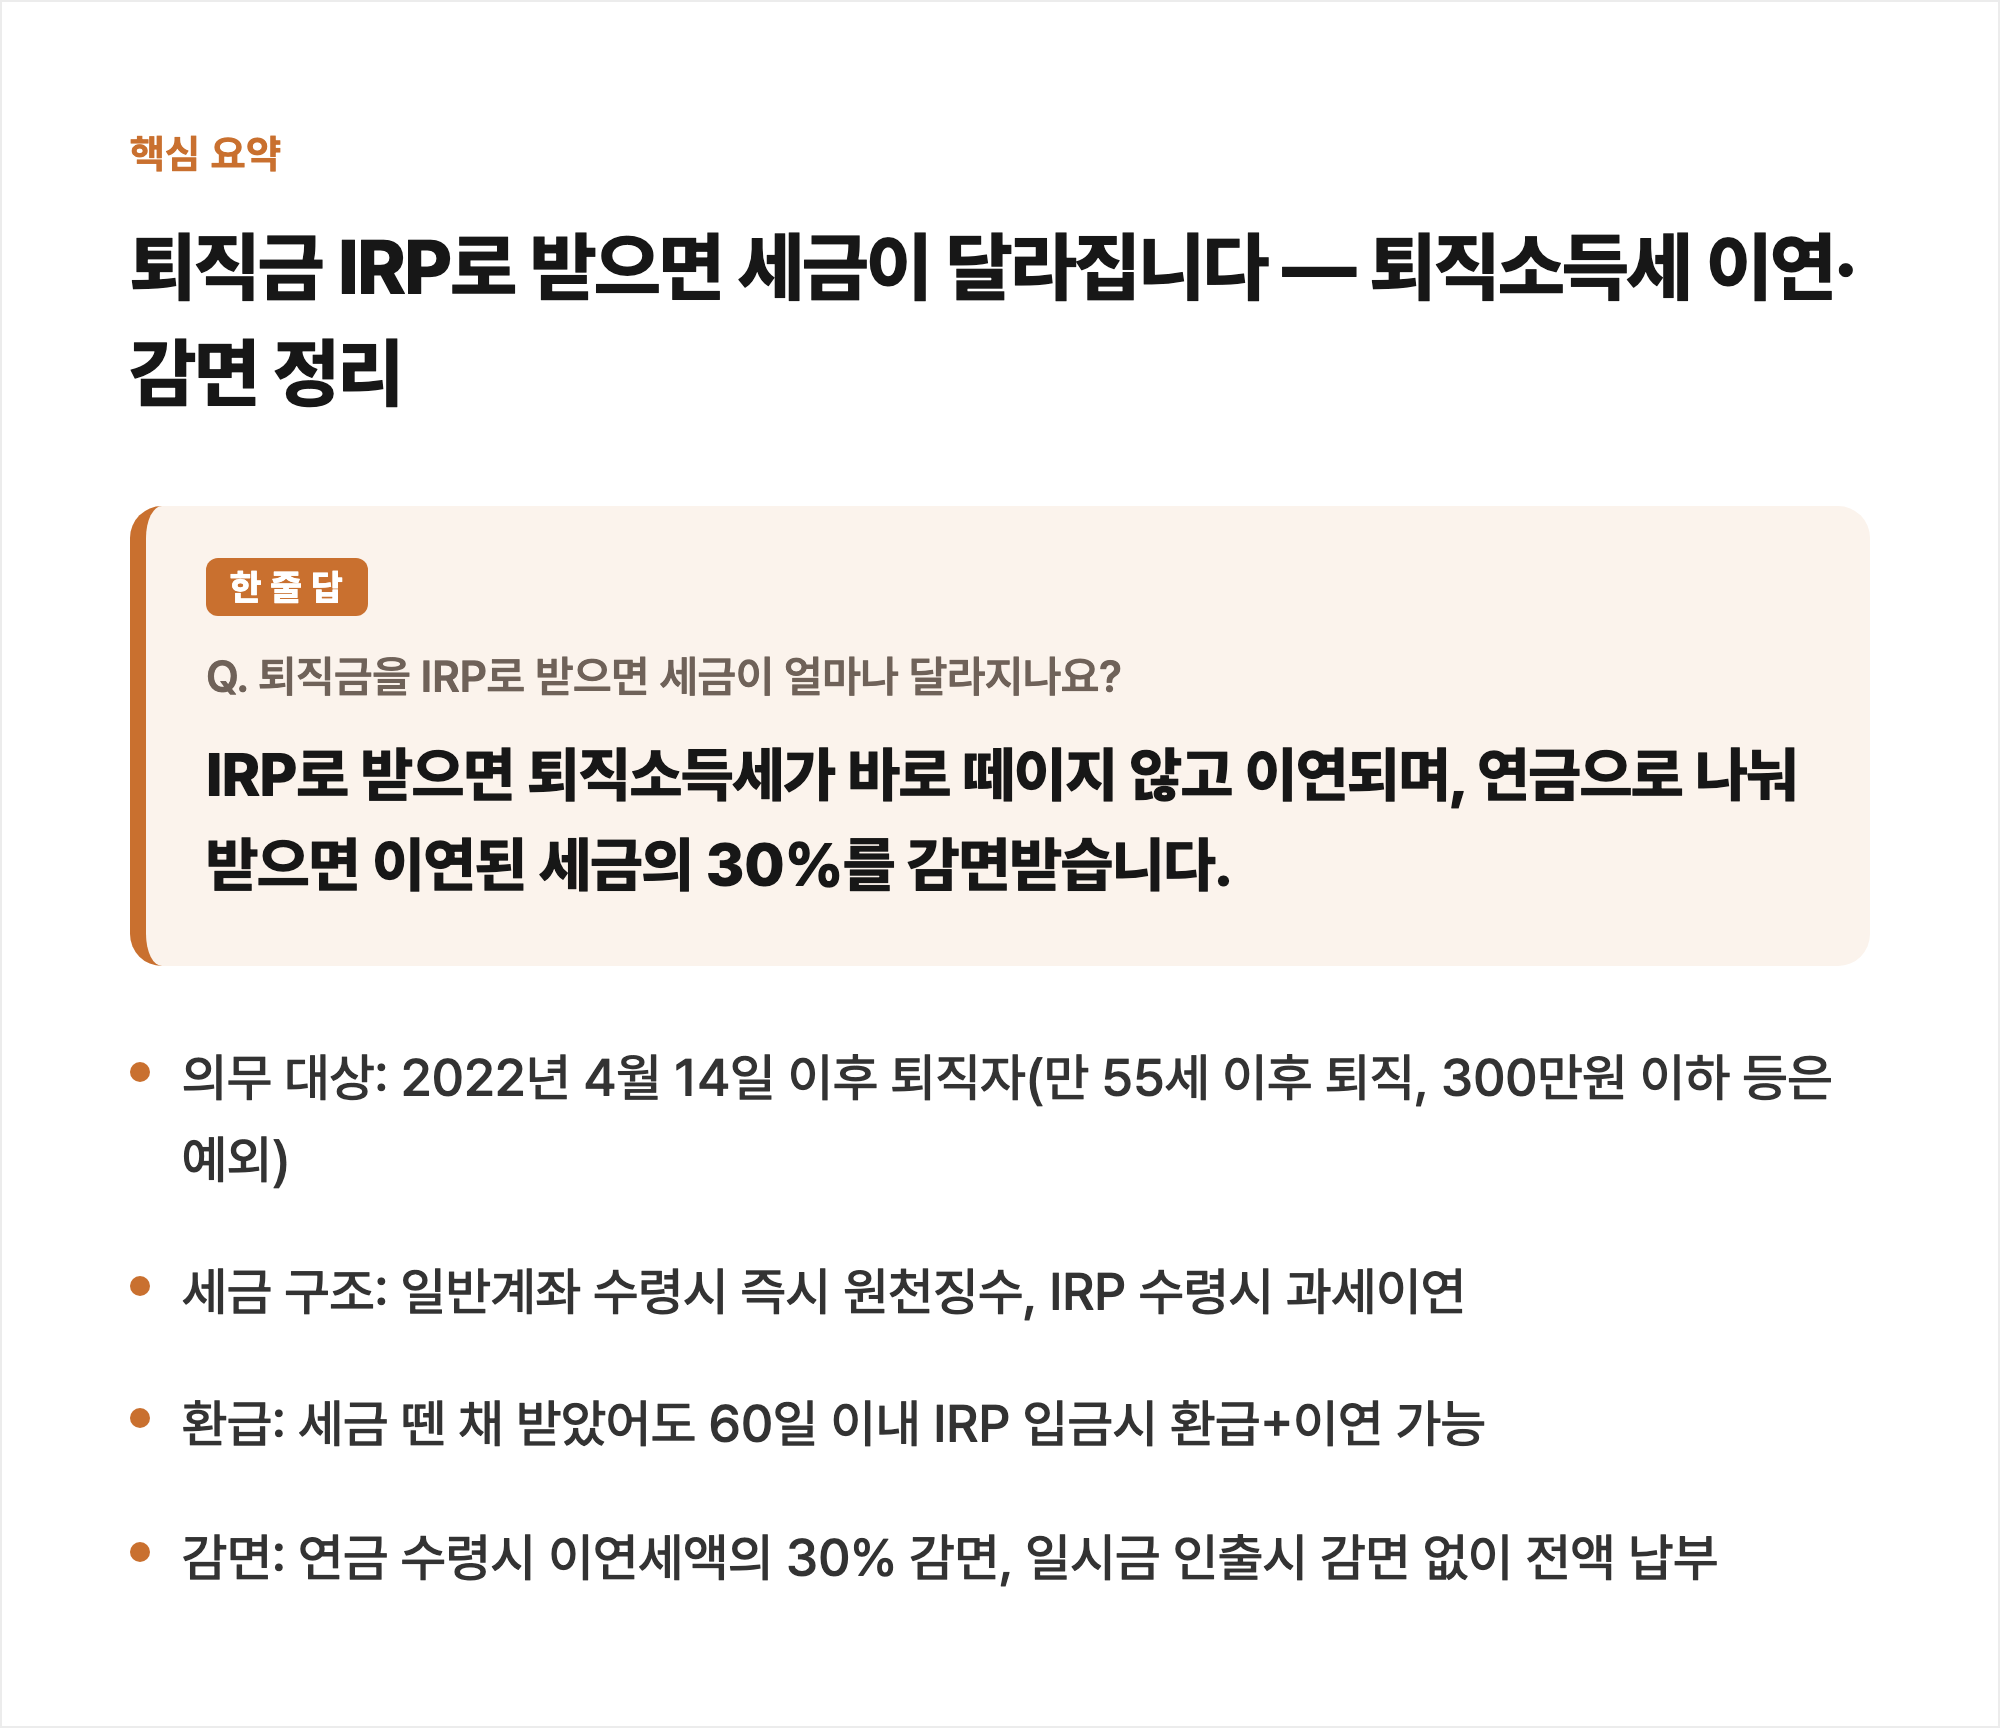
퇴직을 앞두고 있다면 퇴직금을 어떤 계좌로 받을지도 세금에 영향을 줍니다. 2022년 4월 중순 이후 퇴직한 경우라면 원칙적으로 IRP(개인형 퇴직연금) 계좌로 받아야 하는데, 이게 왜 유리한지 정리해 드립니다.
누구에게 적용되나요
2022년 4월 14일 이후 퇴직한 근로자는 퇴직급여를 원칙적으로 개인형 퇴직연금(IRP) 계좌로 지급받아야 합니다. 다만 예외도 있는데, 만 55세 이후에 퇴직한 경우나 퇴직급여가 300만원 이하인 경우 등은 일반 계좌로 바로 받을 수 있습니다. 본인이 이 예외에 해당하는지는 퇴직하는 회사나 퇴직연금 사업자(은행·증권사)에 확인하시는 게 정확합니다.
세금이 어떻게 달라지나요
퇴직금을 일반 계좌로 바로 받으면 퇴직소득세를 그 자리에서 뗍니다. 반면 IRP 계좌로 받으면 원천징수 없이 퇴직소득세 납부를 나중으로 미루는 '과세이연' 구조가 적용됩니다. 이미 세금을 뗀 채로 일반 계좌로 받았더라도, 60일 이내에 그 금액을 IRP에 입금하면 떼인 세액을 돌려받고 이연 혜택을 받을 수 있습니다. 이후 연금으로 나눠 받으면 이연된 퇴직소득세의 30%를 감면받을 수 있지만 일시금으로 한꺼번에 찾으면 감면 없이 이연된 세금 전액을 내야 합니다.
IRP를 받으면 바로 해야 할 일
퇴직금이 IRP 계좌로 들어왔다고 끝이 아닙니다. IRP는 예금처럼 저절로 운용되는 계좌가 아니라서 계좌에 들어온 돈을 예금이나 펀드 등 상품으로 직접 배정해야 합니다. 그대로 두면 수익이 거의 나지 않는 대기성 자금 상태로 머물 수 있습니다. 또한 연금으로 받을 시기와 방법(일시금 전액 인출, 일부 인출, 연금 전환)을 미리 정해두는 것이 세금 계획에 도움이 됩니다.
이런 점은 미리 알아두세요
세액공제를 받으려고 추가로 납입한 금액이 있는 IRP를 중도에 해지하면, 세제 혜택을 받은 납입금과 운용수익에 대해 16.5%의 기타소득세가 부과됩니다. 퇴직금만 이전한 부분과 세액공제용으로 추가 납입한 부분이 섞여 있으면 인출 시 세율 계산이 복잡해질 수 있으니, 인출 전에 금융회사 창구나 국세청 홈택스에서 본인 계좌 구성을 확인하시는 걸 권합니다.
출처
- 국세청 — 퇴직소득세 과세이연 및 연금 수령 시 감면 안내
- 근로자퇴직급여보장법 — IRP 의무 이전 규정(2022년 4월 14일 시행)
※ 본인 퇴직 시점의 예외 적용 여부, 정확한 세액은 국세청 홈택스나 금융감독원 통합연금포털, 가입한 퇴직연금 사업자에서 다시 확인하시기 바랍니다.
반응형
'세금·연말정산' 카테고리의 다른 글
| 자녀 둘 이상이라면, 차 바꿀 때 취득세 감면 꼭 챙기세요 (0) | 2026.11.06 |
|---|---|
| 11월 30일까지, 종합소득세 중간예납 고지서 확인하셨나요 (0) | 2026.11.05 |
| 전세자금 대출 갚고 계신가요 — 원리금상환액 소득공제 40%, 한도 400만원 (0) | 2026.10.29 |
| 고향사랑기부금, 연말 전에 하면 10만원 내고 13만원 돌아옵니다 (0) | 2026.10.28 |
| 작년 연말정산 놓친 공제, 경정청구로 5년 치 돌려받을 수 있습니다 (0) | 2026.10.27 |


