반응형
암이나 뇌혈관질환처럼 치료비가 오래, 많이 드는 병을 진단받으면 당장 병원비가 걱정되실 겁니다. 이럴 때 본인부담률을 큰 폭으로 낮춰주는 제도가 산정특례입니다. 대상과 신청 방법을 정리해 드립니다.
어떤 병이 대상인가요
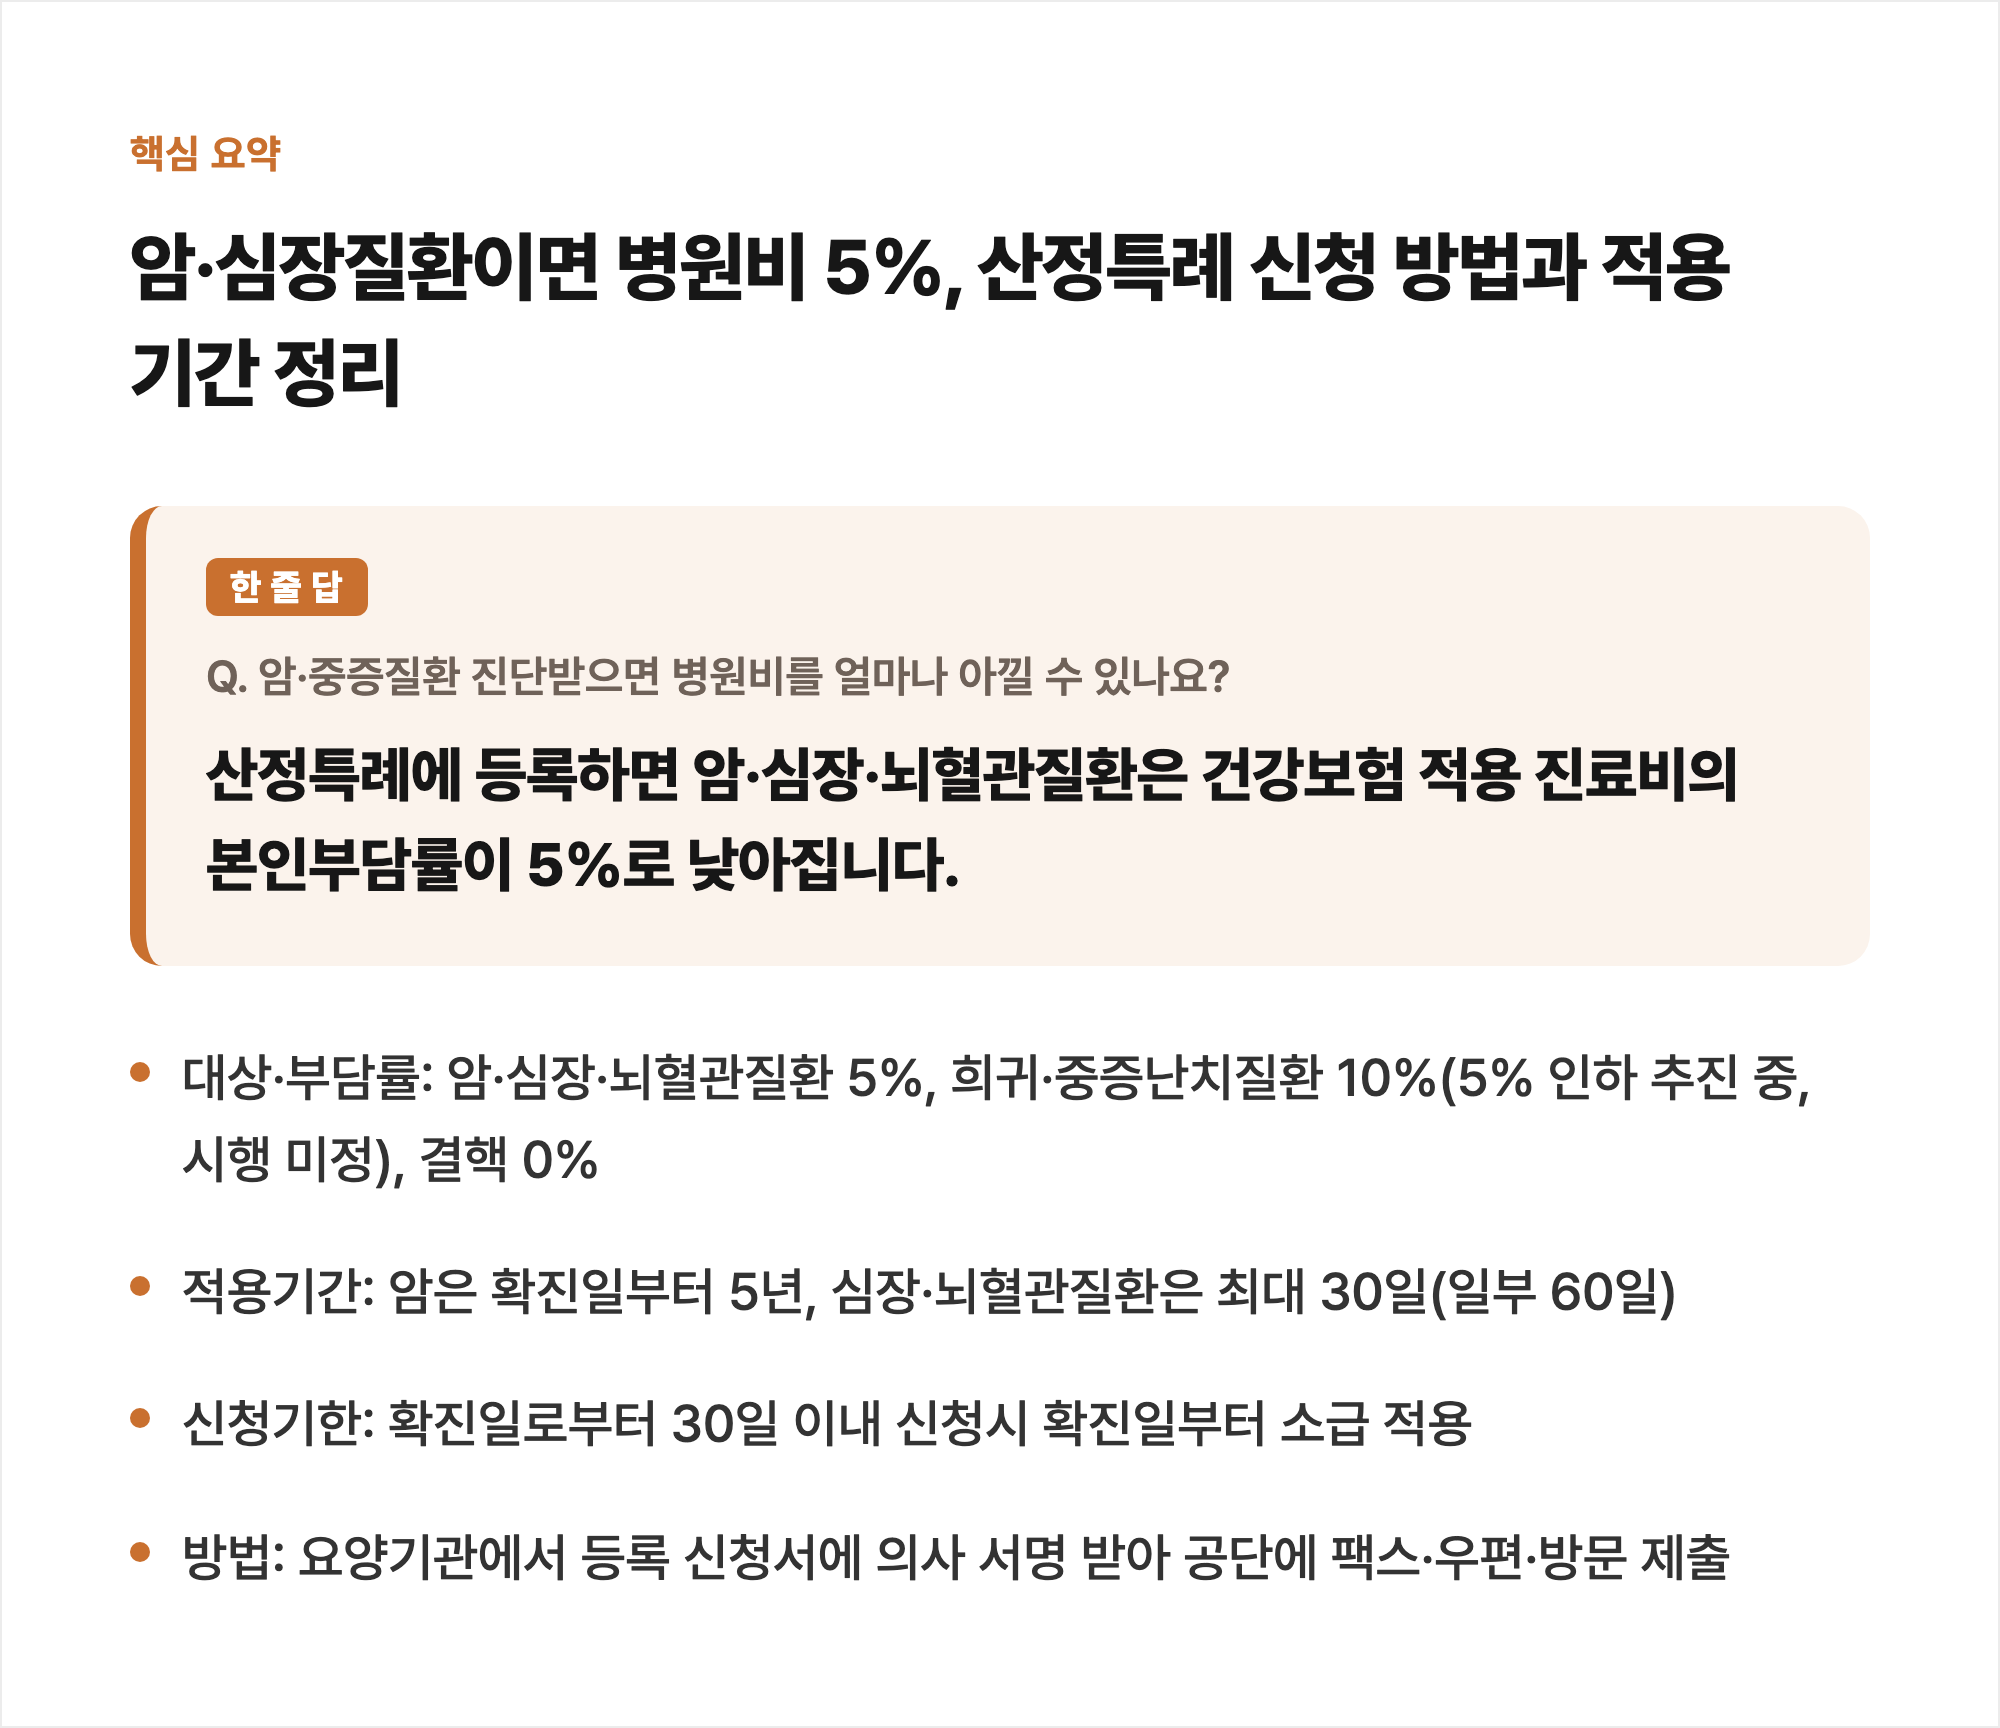
산정특례는 질환군마다 본인부담률이 다릅니다. 암, 심장질환, 뇌혈관질환은 건강보험이 적용되는 진료비의 본인부담률이 5%로 낮아집니다. 희귀·중증난치질환은 현재 10%가 적용되고 있습니다. 보건복지부가 2026년 1월에 이 10%를 5%로 단계적으로 낮추겠다고 발표했지만 10월 기준 자료에서도 희귀·중증난치질환은 여전히 10%로 안내되고 있어 실제 시행 시점은 아직 확정되지 않은 것으로 보입니다. 결핵은 본인부담률이 0%입니다. 다만 비급여 항목(건강보험이 적용되지 않는 진료비)은 산정특례 대상에서 제외된다는 점도 함께 알아두셔야 합니다.
얼마나, 언제까지 적용되나요
적용 기간도 질환마다 다릅니다. 암은 확진일부터 5년간 본인부담률 경감이 적용되고 기간이 끝나기 전에 재등록 심사를 받아야 혜택이 이어집니다. 심장질환과 뇌혈관질환은 최대 30일(심장이식이나 복잡선천성 심장병은 60일)로 비교적 짧은데 이 경우는 따로 등록하지 않아도 진료 과정에서 자동으로 적용된다고 안내되고 있습니다.
신청은 어떻게 하나요
등록이 필요한 질환은 진료받은 요양기관에서 '건강보험 산정특례 등록 신청서'를 받아 환자 본인과 담당 의사가 함께 서명한 뒤, 국민건강보험공단에 팩스, 우편, 방문 중 편한 방법으로 제출하면 됩니다. 신청 시점이 중요한데 확진받은 날로부터 30일 이내에 신청하면 확진일부터 소급해서 적용되고 30일이 지나 신청하면 신청한 날부터만 적용됩니다. 그래서 진단서에 적힌 확진일을 먼저 확인하고 되도록 빨리 신청하는 게 유리합니다.
이런 점은 미리 알아두세요
산정특례는 건강보험이 적용되는 진료비에만 적용되고 선택진료비나 비급여 검사·치료비까지 낮춰주지는 않습니다. 희귀·중증난치질환의 본인부담률 인하처럼 아직 시행 시점이 불확실한 내용도 있으니, 실제 본인이 해당되는지와 정확한 적용 시점은 진단받은 병원 원무과나 국민건강보험공단에 다시 확인하시는 게 좋습니다.
출처
- 국민건강보험공단 — 산정특례 제도 안내(본인일부부담금 산정특례에 관한 기준)
- 보건복지부 — 희귀·중증난치질환 본인부담률 인하 계획 발표(2026년 1월)
※ 질환별 세부 기준, 적용 시점 등은 국민건강보험공단(1577-1000) 또는 보건복지상담센터(129)에서 다시 확인하시기 바랍니다.
반응형
'건강·의료' 카테고리의 다른 글
| 오늘 핼러윈, 홍대·이태원 등 전국 28곳 인파 집중관리 — 안전하게 보내는 법 (0) | 2026.10.31 |
|---|---|
| 요양병원 간병비, 2027년부터 본인부담 30%대로 줄어듭니다 — 추진 현황 정리 (0) | 2026.10.31 |
| 겨울철 일산화탄소 중독, 보일러·텐트에서 이렇게 예방하세요 (0) | 2026.10.29 |
| 올해 국가건강검진 대상, 짝수년생입니다 — 작년에 놓쳤다면 이월 신청하세요 (0) | 2026.10.28 |
| 65세 이상이면 폐렴구균 무료 접종, 꼭 확인하세요 — 대상과 접종 방법 (0) | 2026.10.28 |


